

Снова вверх
Мировой рынок золота вступает в фазу, когда прежний восходящий импульс сталкивается с более жёсткими макроэкономическими ограничениями. После резких колебаний котировки сумели восстановиться в районе $4200 за тройскую унцию, однако закрепиться выше этого уровня пока не удаётся. Главная интрига ближайших недель заключается в том, сможет ли золото возобновить рост на фоне ожиданий по процентным ставкам ФРС или рынок продолжит консолидироваться, периодически проверяя на прочность поддержку в районе $4000–4100.
В течение последней торговой недели спотовое золото двигалось от $4142 до минимума $4066 за унцию, после чего отскочило и достигло внутринедельного максимума $4207. К концу недели цена вновь приблизилась к $4200. Таким образом, первоначальное давление со стороны укрепляющегося доллара и роста доходностей американских казначейских облигаций сменилось активными покупками на снижении. Важен не только сам отскок, но и то, что покупатели появились вблизи нижней границы недавнего торгового диапазона. Это указывает на сохранение спроса (в первую очередь китайского), хотя пока недостаточно для уверенного вывода о возобновлении долгосрочного ралли.
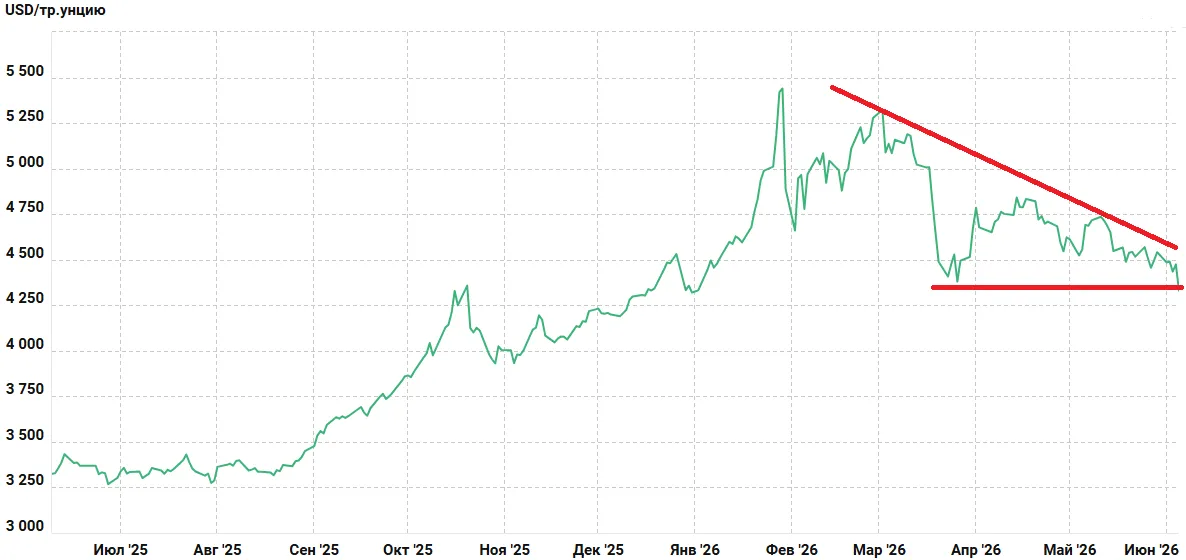
В краткосрочной перспективе рынок зависит прежде всего от американской инфляционной статистики и реакции Федеральной резервной системы. Если потребительские цены и цены производителей окажутся выше ожиданий, инвесторы могут вновь начать закладывать более жёсткую денежно-кредитную политику. Для золота это негативный фактор: металл не приносит процентного дохода, поэтому при росте доходности облигаций и укреплении доллара его привлекательность относительно альтернативных активов снижается. Если же инфляция окажется умеренной, а данные по рынку труда подтвердят охлаждение американской экономики, давление на котировки может ослабнуть. В таком случае золото получит возможность продолжить восстановление.
Дополнительную неопределённость создаёт геополитическая обстановка, прежде всего развитие конфликта вокруг Ирана и динамика нефтяных цен. Здесь действует двойственный механизм. Обострение конфликта способно повысить спрос на защитные активы, но одновременно вызвать скачок цен на энергоносители, усилить инфляционные ожидания и заставить ФРС дольше сохранять высокие ставки. В результате золото не обязательно растёт при каждом новом витке геополитической напряжённости. Напротив, снижение нефтяных цен и ослабление инфляционных рисков иногда оказываются для него более благоприятными, особенно если вслед за ними снижаются доходности американских облигаций и доллар теряет позиции.
Техническая картина пока остаётся смешанной. Ближайшее важное сопротивление находится в районе $4200–4230 за унцию. Уверенное закрепление выше $4230 станет первым признаком формирования более устойчивой базы для восстановления. Следующей целью при благоприятном внешнем фоне может выступить диапазон $4300–4350. Именно здесь проходит зона, до которой котировки способны подняться без необходимости немедленного изменения долгосрочной структуры рынка. Однако если золото вновь не сможет преодолеть сопротивление $4200–4230, возрастёт вероятность повторного снижения к $4100 и последующей проверки отметки $4000. Восстановление котировок в конце недели поддерживает оптимистичный сценарий, но пока не отменяет риска продолжения коррекции.
В ближайшей перспективе наиболее вероятным представляется не стремительный рост, а широкий боковой диапазон с повышенной волатильностью. На рынке одновременно действуют противоположные силы: покупки на снижении, спрос на защитные активы и интерес центральных банков поддерживают котировки, тогда как высокие доходности американских облигаций и сильный доллар ограничивают потенциал роста. Дополнительная проблема заключается в том, что торговля всё сильнее реагирует на отдельные макроэкономические публикации и изменения ожиданий по ставкам. Поэтому даже в пределах устойчивого диапазона возможны резкие движения на десятки долларов за унцию в течение короткого времени.
При этом считать нынешнюю коррекцию доказательством окончания долгосрочного бычьего тренда было бы преждевременно. Золото сохраняет стратегическую привлекательность для центральных банков на фоне высокого государственного долга, геополитических рисков и стремления диверсифицировать международные резервы. По оценкам участников рынка, структурные причины спроса на металл не исчезли, хотя высокие процентные ставки способны надолго затормозить рост.
Наш прогноз на ближайшие две-четыре недели — преимущественно нейтральный с умеренно позитивными ожиданиями при условии, что американская инфляция не преподнесёт неприятного сюрприза. Базовый сценарий предполагает колебания в диапазоне $4000–4350 за унцию с попытками восстановления к верхней границе. Для уверенного выхода выше этого диапазона потребуются ослабление доллара, снижение доходностей облигаций и более мягкие ожидания относительно дальнейших действий ФРС. Если инфляционные показатели окажутся выше прогнозов и рынок вновь начнёт закладывать повышение ставки, золото рискует вернуться к $4000, а при пробое этой поддержки может возникнуть дополнительная волна продаж. Напротив, закрепление выше $4230 с последующим преодолением $4300–4350 повысит вероятность более масштабного восстановления.
Для российского рынка принципиально важно учитывать не только мировую стоимость золота, но и курс рубля. Рублёвая цена металла зависит от сочетания долларовых котировок и курса USD/RUB: даже при стабильном золоте в долларах ослабление рубля может поддержать внутренние цены, а укрепление — частично нивелировать мировой рост.
В итоге сейчас рынок находится скорее в фазе поиска равновесия после коррекции, чем в точке подтверждённого нового ралли. На коротком горизонте решающее значение будут иметь американская инфляционная статистика и ожидания по ставке ФРС; на более длинном — спрос центральных банков, динамика государственного долга и геополитическая неопределённость. Для инвестора, формирующего долгосрочный запас физического золота, текущая коррекция может стать поводом рассмотреть постепенные покупки частями, без попыток угадать единственное идеальное дно.